
一个人老了以后能过上什么样的日子,钱包里每月那笔养老金说了算。
它看着是个数字,背后却是一个国家几十年攒下的家底,是财政愿不愿意往老人身上多花一分的态度,更是治理能力的一面镜子。
有人把养老金高低简单理解成国家富不富,可现实往往没这么直白。
有的国家数字漂亮,老人却未必安心;有的国家钱不多,日子反倒越过越踏实。
拿中美俄三国放在一起看,恰好能看出三种完全不同的活法。
美国的养老金换算成人民币一个月一万三出头,听着让人羡慕;俄罗斯平均才一千六百多块,寒酸得有些扎眼;中国夹在中间,数字不算最亮眼,可这些年一直在稳稳地往上走。
同样是让老人安度晚年这件事,三个大国交出的答卷差别为何如此之大,值得好好掰扯掰扯。
先说美国。
按照美国社会保障署公布的数据,退休工人领到的养老金确实不低。
2024年9月前后,退休人员月均到手大约1922美元,到2026年初,这个平均数已经爬到了2071美元,换算成人民币一个月一万三四千块,放在全球比确实排得上号。
如果退休老人还有配偶,家里还能再添一笔配偶补助。
光看这些数字,很容易让人觉得美国老人的晚年无忧无虑。
但这笔钱不是天上掉下来的。
美国实行的是现收现付,在职的人交钱养现在的老人。
社安税的税率摆在那儿,工资的12.4%,雇员和雇主各掏6.2%。
一个月薪五千美元的上班族,每个月光这一项就得被扣掉三百多美元,折合人民币两千出头。
交得越多、交得越久,老了领得才越多,这套逻辑对高收入人群友好,对那些本就挣得不多的中低收入者却是实打实的压力。
更关键的是,这笔钱交出去几十年,能不能足额拿回来,心里其实没底。
美国社保信托基金的窟窿不是秘密。
社保署受托人报告这些年反复提醒,随着婴儿潮一代集中退休、出生率走低,基金储备正在被快速消耗,照目前的节奏,再过十年左右老龄与遗属保险的储备金就可能见底,届时若无改革,只能靠当期税收支付,待遇面临打折的风险。
这种"交钱的时候踏实、领钱的时候悬心"的局面,让不少美国年轻人对这套制度的信任打了折扣。
2025年,围绕社保记录还闹出过一场风波。
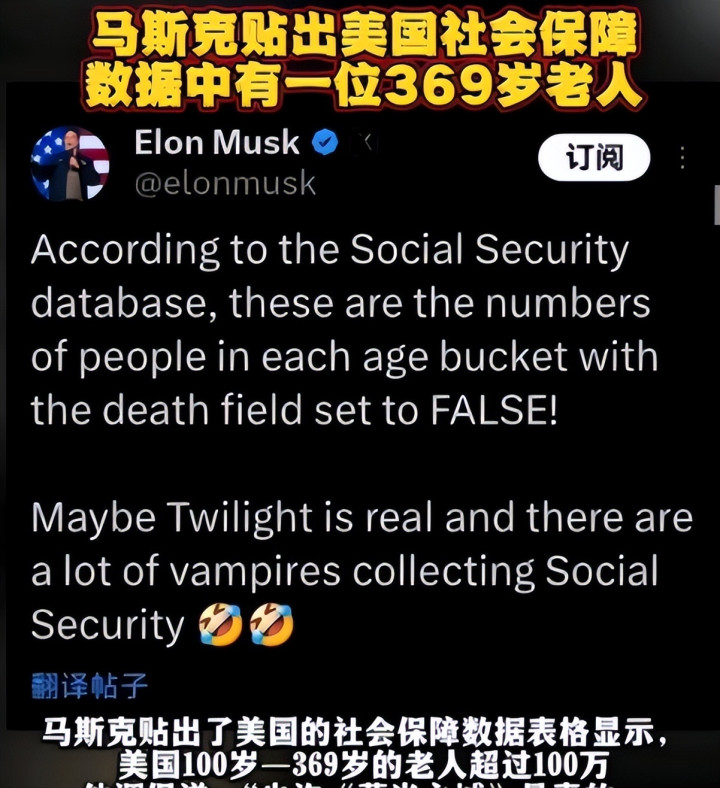
有机构声称社保系统里存在大量超高年龄的"在册账户",甚至有一百五十岁以上还挂在名下的记录,一时间"几千万幽灵账户套取巨额资金"的说法传得沸沸扬扬。
可随后的核查和多家权威媒体的追踪都指出,这些离谱年龄主要是老旧数据系统在缺失出生日期时自动填充默认日期造成的技术性错觉,并不等于这些账户真在按月领钱。
社保监察部门早年的审计也显示,登记在册却无死亡记录的高龄号码虽多,真正仍在领取待遇的只是极小一部分。
换句话说,把记录混乱直接等同于天文数字的贪腐,证据并不扎实。
但这场风波本身也说明一个问题:当一套庞大的福利系统运转得不够透明,公众的不信任就会被轻易点燃,再高的数字也换不来安全感。
再看俄罗斯,画风完全变了。
2024年俄罗斯退休人员平均每月只能拿到两万卢布出头,折合人民币一千六百多块。
这个数字放在俄罗斯本国的物价和收入水平里看,更显得单薄——它大约只相当于当地工资中位数的四分之一,替代率低到让人揪心。
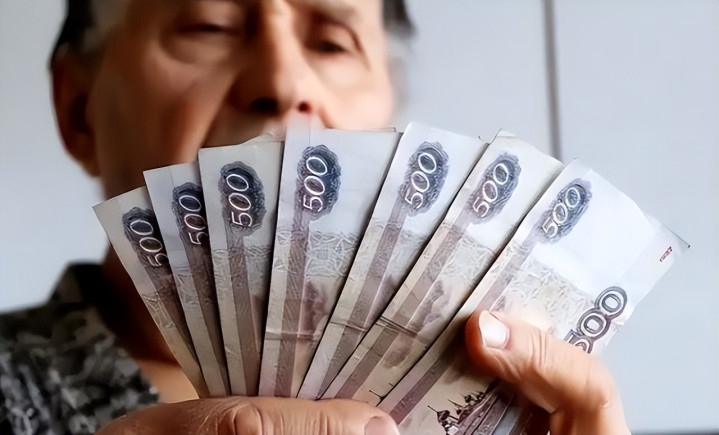
靠这点钱,应付日常开销都紧巴巴。
俄罗斯养老金为什么上不去,绕不开的就是那场持续的俄乌冲突。
打仗是最烧钱的事。
冲突爆发以来,俄罗斯把越来越多的财政资源投向国防和军工,军费在联邦预算里的占比大幅攀升,2025年国防开支一度占到联邦预算支出的三成以上,创下冷战结束以来的高位。
国家的钱盘子就那么大,枪炮多吃一口,养老、医疗这些社会福利能分到的自然就少。
更糟的是通胀。
为了维持战时经济,俄罗斯物价居高不下,央行一度把基准利率抬到两位数的高位来压通胀,可老百姓天天要买的食品价格依旧涨得凶。
养老金名义上调一点点,实际购买力却被物价一口口啃掉,到手的钱越来越不经花。
俄罗斯养老金体系自身也有旧账。
从2016年起,针对仍在工作的退休人员,养老金的指数化调整被长期冻结,这部分人的待遇多年原地踏步,直到2025年才重新恢复按通胀同步上调。
可多年的欠账不是一次恢复就能补回来的。
进入2026年,俄罗斯经济增速明显放缓,工资增长乏力,居民收入承压,不少企业削减人力开支,这些都让养老金的改善空间更加逼仄。
对那些全靠养老金过活的俄罗斯老人来说,日子里的那份紧张,短期内恐怕难以松开。
说回中国。
中国的养老金数字,既没有美国那么扎眼,也不像俄罗斯那样寒酸,但它最大的特点是"稳"和"涨"。
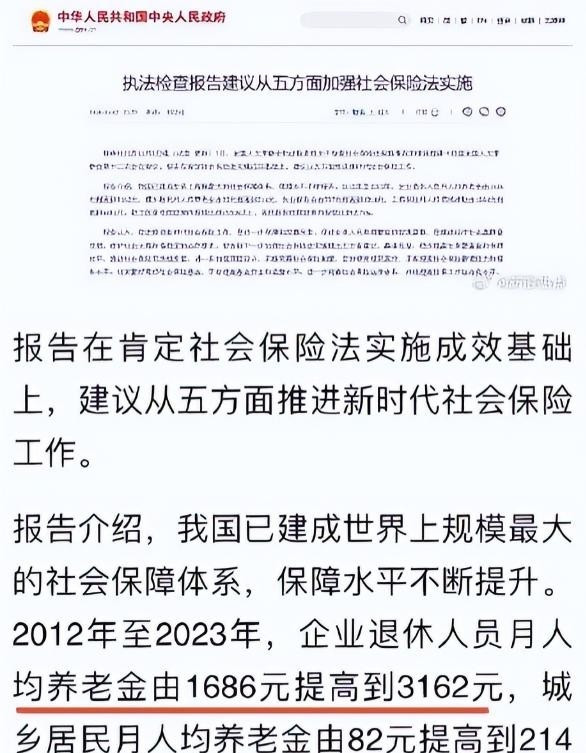
根据全国人大常委会公布的数据,从2012年到2023年这十多年里,参加城镇企业职工基本养老保险的企业退休人员,月人均养老金从1686元涨到了3162元;城乡居民基础养老金也从每月82元涨到214元。
到2024年,把企退和机关事业单位退休人员合在一起算,退休人员月人均养老金在三千八百元上下。
进入2026年,中国退休人员基本养老金将迎来自2005年以来的连续第二十二次上调,调整幅度综合考虑社会平均工资增长和物价涨幅,继续按"定额调整、挂钩调整、适当倾斜"相结合的办法分配,保证老人的钱袋子跟着经济发展一起鼓起来。
量大面广是中国养老的另一个底色。
到2024年底,全国基本养老保险参保人数已经超过十亿,覆盖面之广世所罕见。
这意味着制度要照顾的不只是城里的职工,还有数以亿计的农村老人和灵活就业人员。
城乡居民这块待遇原本偏低,国家这些年持续抬高中央确定的基础养老金最低标准,一次次给农村老人每月多添一笔钱。
这笔钱单看不多,可它是实打实发到老人手上的,买菜、买常用药、添件衣裳都用得着,托住的是最需要兜底的那部分人。
更要紧的是,中国没有把养老简单理解成"发钱"这一件事,而是织成了一张网。
看病这块,职工和居民医保的住院报销比例不断提高,高血压、糖尿病这些老人常犯的慢性病,门诊买药也纳入了报销,等于把压在老人身上的药费担子卸掉一大截。
住的方面,各地推进城镇老旧小区改造和农村危房改造,屋顶漏雨的做防水,楼道加装电梯和路灯,楼下添上健身器材,老人上下楼不再费劲,晚上出门也更安心。
照护方面,城乡的养老服务设施一个接一个建起来,乡镇养老院里冬天有暖气、顿顿有热饭,还组织文娱活动,社区居家养老、助餐助医的服务也在铺开,让那些子女不在身边的空巢老人不至于孤零零地熬日子。
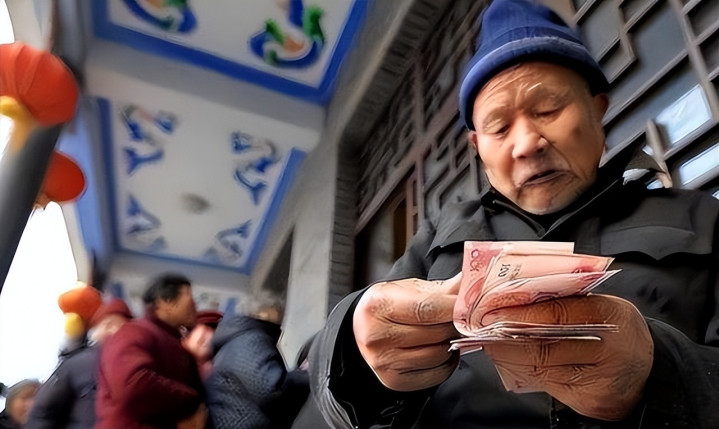
养老金、医保、住房、照护拧成一股绳,这才是"老有所养"真正落地的样子。
把三国摆到一起对照,结论其实很清楚。
美国的养老金数字最高,可它建在一个储备金日渐吃紧、公众信任屡遭消耗的系统上,高得有些悬空;俄罗斯被战争和通胀两头挤压,养老金的购买力一年比一年缩水,老人的晚年被迫跟着国运一起承压;中国的数字不是三家里最高的,却胜在年年稳涨、全面兜底,把"让老人安享晚年"这句承诺,一笔一笔兑现在了柴米油盐里。
养老这件事,从来不是比谁家门面上的数字更唬人,而是看那笔钱能不能稳稳地、持续地落到老人手里,看一个国家愿不愿意在老人身上花心思、下真功夫。
一个把亿万老人的晚年扛在肩上、还一步步扩面提标的国家,给出的安全感是任何单一数字都替代不了的。
老人们过得安稳踏实,背后站着的是整个国家的分量,这份沉甸甸的托底,正是大国应有的担当。
鸿运配资提示:文章来自网络,不代表本站观点。